رئیس سندیکای بیمههای مازندران در گفتوگو با «دسترنج ۲۴»:
پرداخت خسارت ۳ همتی در مازندران؛ بیمهها برای حوادث بزرگ آمادهاند
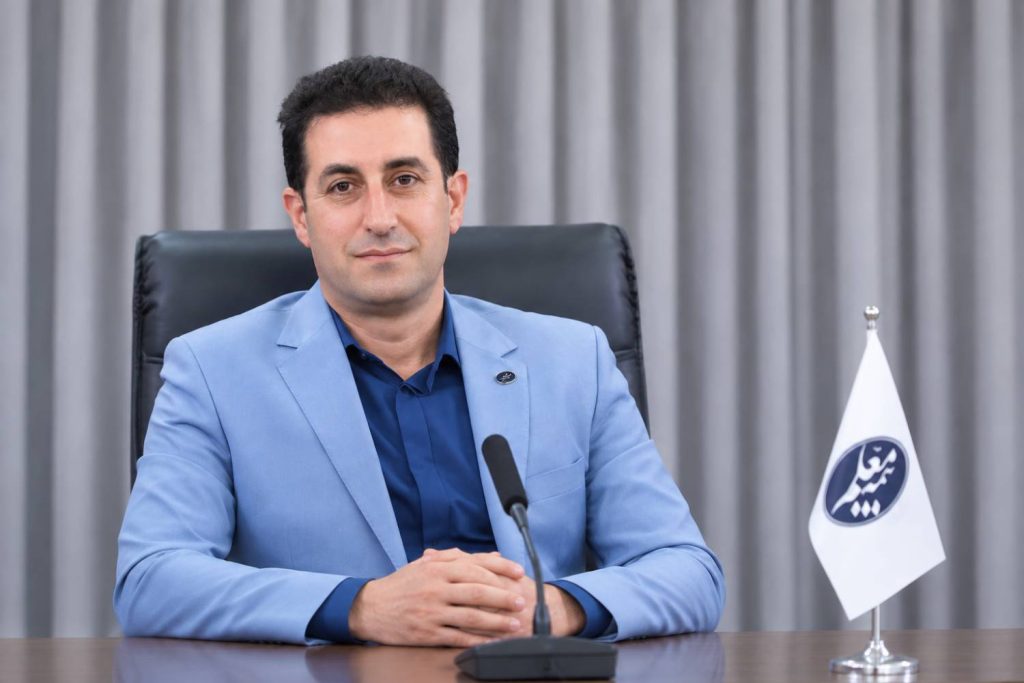
علیرضا بزرگمهر، رئیس سندیکای بیمههای استان مازندران، در گفتوگویی اختصاصی با «دسترنج ۲۴» درباره نحوه ورود صنعت بیمه به حوادث، فرآیند ارزیابی و پرداخت خسارت و ظرفیت شرکتهای بیمه برای جبران خسارتهای سنگین توضیح داد.
مازندران به دلیل شرایط اقلیمی و جغرافیایی، همواره در معرض حوادثی همچون سیل، طوفان و زلزله قرار دارد؛ حوادثی که علاوه بر خسارتهای انسانی و اجتماعی، هزینههای سنگینی را به خانوارها، واحدهای تولیدی و دولت تحمیل میکند.
در این میان، صنعت بیمه یکی از مهمترین ابزارهای مدیریت ریسک و جبران خسارت به شمار میرود؛ با این حال، میزان پوشش بیمهای و آگاهی عمومی از ظرفیتهای این صنعت همچنان یکی از چالشهای جدی در استان محسوب میشود.
علیرضا بزرگمهر، رئیس سندیکای بیمههای استان مازندران، در گفتوگویی اختصاصی با «دسترنج ۲۴» درباره نحوه ورود صنعت بیمه به حوادث، فرآیند ارزیابی و پرداخت خسارت و ظرفیت شرکتهای بیمه برای جبران خسارتهای سنگین توضیح داد.
اولویت بیمه؛ ارزیابی سریع و پرداخت خسارت
بزرگمهر با اشاره به وظیفه اصلی شرکتهای بیمه پس از وقوع حادثه گفت: «رسالت بنیادین شرکتهای بیمه، حضور فعال در کنار بیمهگذار بلافاصله پس از حادثه است.»
وی افزود: پس از وقوع حادثه، کارشناسان بیمه با بررسی میزان خسارت، فرآیند ارزیابی را انجام داده و پس از تعیین تکلیف، خسارت مطابق مفاد قرارداد و در کوتاهترین زمان ممکن پرداخت میشود.
ستاد بحران مسئول مدیریت حادثه است؛ بیمه نقش پشتیبان دارد
رئیس سندیکای بیمههای مازندران درباره نقش صنعت بیمه در حوادث گستردهای مانند سیل اظهار کرد: مدیریت صحنه و عملیات در زمان وقوع حوادث همگانی بر عهده دستگاههای مسئول و ستاد بحران است، اما صنعت بیمه میتواند با توسعه پوششهای بیمهای، بخشی از بار مالی ناشی از حوادث را از دوش دولت و مردم بردارد.
به گفته وی، توسعه پوششهای همگانی و شهری میتواند خسارتهای ناشی از حوادث طبیعی را برای خانوارها و واحدهای اقتصادی قابل مدیریتتر کند.
بزرگمهر همچنین بر نقش رسانهها در افزایش آگاهی عمومی تأکید کرد و گفت بسیاری از شهروندان هنوز از ظرفیتهای بیمهای برای جبران خسارتهای ناشی از حوادث طبیعی اطلاع کافی ندارند.
بیمه باید پیش از حادثه تهیه شود
رئیس سندیکای بیمههای مازندران با تأکید بر اینکه بیمه راهکاری برای مدیریت ریسک پیش از وقوع حادثه است، اظهار کرد: «ذات بیمه، مدیریت ریسک است.»
وی توضیح داد که صنعت بیمه اگرچه در پیشگیری فیزیکی از وقوع سیل، طوفان یا سایر حوادث طبیعی نقشی ندارد، اما میتواند با ارائه پوشش مناسب، آثار مالی حادثه را پس از وقوع کاهش دهد.
بزرگمهر تأکید کرد که برخورداری از حمایت بیمهای زمانی امکانپذیر است که بیمهنامه پیش از وقوع حادثه تهیه شده و خطرات موردنظر در آن تحت پوشش قرار گرفته باشند.
پرداخت خسارت ۳ هزار میلیارد تومانی به یک مجموعه صنعتی
یکی از مهمترین بخشهای این گفتوگو، موضوع سقف تعهدات صنعت بیمه در حوادث بزرگ بود.
بزرگمهر با اشاره به تجربه پرداخت خسارت سنگین در استان مازندران گفت:«ما در استان مازندران تجربه پرداخت خسارت تا سقف ۳ همت، معادل سه هزار میلیارد تومان، به مجموعه صنعتی کاله داشتهایم.»
وی افزود: این تجربه نشان میدهد که در صورت وجود قرارداد معتبر و پوشش بیمهای مناسب، رقم خسارت بهتنهایی مانعی برای پرداخت نیست و آنچه مبنای عمل شرکت بیمه قرار میگیرد، تعهدات مندرج در بیمهنامه است.
این اظهارنظر در حالی مطرح میشود که خسارتهای ناشی از حوادث طبیعی و صنعتی در سالهای اخیر به یکی از دغدغههای جدی بنگاههای اقتصادی تبدیل شده و برخورداری از پوششهای بیمهای متناسب میتواند نقش مهمی در تداوم فعالیت واحدهای تولیدی پس از حادثه داشته باشد.
توصیه به مازندرانیها؛ پوشش حوادث طبیعی را جدی بگیرید
رئیس سندیکای بیمههای استان مازندران در پایان با اشاره به حادثهخیز بودن استان، به شهروندان توصیه کرد پوششهای بیمهای مرتبط با حوادث طبیعی را جدی بگیرند.
به گفته وی، بیمهنامههای آتشسوزی با پوششهای تکمیلی از جمله سیل، طوفان و زلزله میتوانند در زمان وقوع حادثه، بخش قابل توجهی از خسارت مالی خانوارها و کسبوکارها را جبران کنند.
به گزارش خبرنگار ما،سخنان رئیس سندیکای بیمههای مازندران نشان میدهد که صنعت بیمه از نظر فنی و مالی ظرفیت مواجهه با خسارتهای سنگین را دارد؛ با این حال، چالش اصلی همچنان در پایین بودن ضریب نفوذ بیمه، ضعف فرهنگ بیمهای و ضرورت هماهنگی بیشتر میان دستگاههای مدیریت بحران و صنعت بیمه قرار دارد.
تجربه پرداخت خسارت سههزار میلیارد تومانی به یک مجموعه صنعتی نیز نشان میدهد که در صورت وجود پوشش بیمهای مناسب، خسارتهای بزرگ لزوماً به معنای توقف فعالیت یک بنگاه اقتصادی نیست.
در استانی مانند مازندران که وقوع سیل، طوفان و دیگر حوادث طبیعی بخشی از واقعیت زندگی و فعالیت اقتصادی است، بیمه نباید به عنوان هزینهای اضافی دیده شود؛ بلکه باید آن را یکی از ابزارهای اصلی مدیریت ریسک و حفظ سرمایه خانوارها و بنگاههای اقتصادی دانست.